Key takeaways
- Longevity risk handler ikke kun om at leve længere, men om at leve længere med uforudsigelig sundhedsprofil og økonomisk belastning.
- Forsikrings- og planlægningsvinklen viser, at longevity også handler om institutioner, risiko og økonomisk planlægning.
- Det er relevant for læsere, der vil forstå samspillet mellem healthspan, pension og private beslutninger.
- Emnet er mest nyttigt, når det forklares roligt, analytisk og uden finansiel dommedagsretorik.
Medicinsk ansvarsfraskrivelse: Indholdet er til informationsbrug og erstatter ikke lægelig rådgivning.
Hvad longevity risk egentlig betyder i praksis
Longevity risk handler ikke kun om at leve længe. Det handler om usikkerheden omkring hvor længe man er rask, funktionel og økonomisk selvbærende. To mennesker kan leve lige længe, men have vidt forskellige behov for behandling, omsorg og indkomstsikkerhed undervejs. OECD Danmarks Statistik & ATP
Det er netop den usikkerhed, forsikring, pension og planlægning reagerer på. Risikoen ligger ikke kun i alder, men i variationen mellem forskellige sundhedsbaner. OECD Danmarks Statistik & ATP
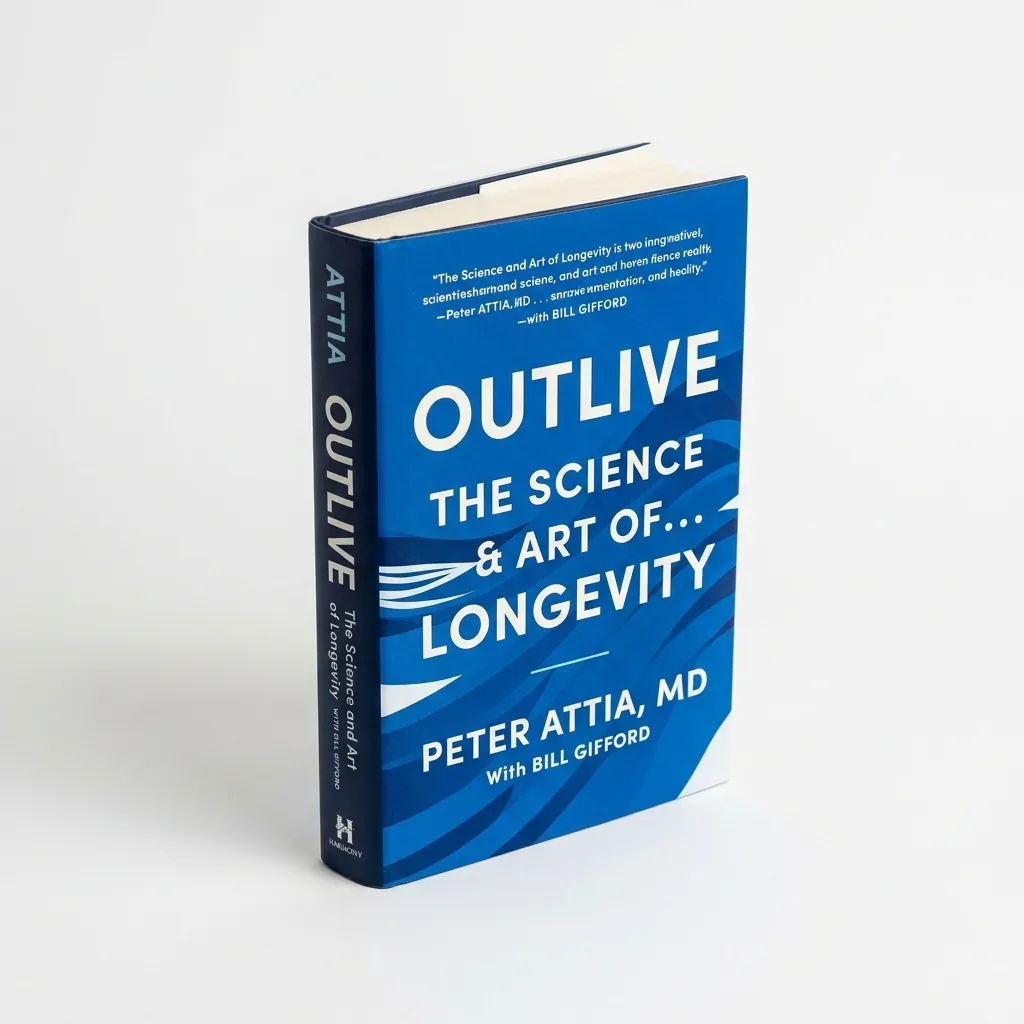
Outlive: The Science & Art of Longevity
Dr. Peter Attias banebrydende bog om forebyggende medicin, træning for levetid og sundhed i alderdommen.
- Videnskabelig ramme for Medicin 3.0
- Praktisk guide til kost, søvn og træning
Hvorfor healthspan betyder noget for økonomien
Sund aldring handler ikke kun om livskvalitet. Den påvirker også hvor længe man kan arbejde, hvor meget hjælp man kan fa brug for, og hvor modstandsdygtig privatøkonomien er over for sygdom eller funktionstab. Danmarks Statistik & ATP Skattestyrelsen
Derfor er healthspan økonomisk vigtigt. Hvis flere år leves med bedre funktion, ser hele regnestykket anderledes ud end hvis de ekstra år primært ledsages af højere sygdomsbyrde. Danmarks Statistik & ATP Skattestyrelsen
Hvem der bør interessere sig for emnet allerede nu
Emnet er relevant for personer i 40'erne, 50'erne og 60'erne, som vil planlægge mere realistisk omkring pension, reservekapacitet og fremtidige sundhedsudgifter. Det er også relevant for familier, der vil forstå hvad god forebyggelse og funktion egentlig betyder i et længere livsforløb. Skattestyrelsen Sygeforsikringen 'danmark'
Du behøver ikke have et kompliceret finansprodukt i tankerne for at bruge ideen. Bare det at se sundhed som en del af den langsigtede planlægning giver bedre beslutninger. Skattestyrelsen Sygeforsikringen 'danmark'
Tænk i scenarier, ikke i skræmmebilleder
Det er let at bruge longevity risk som katastrofesprog, men det er sjældent hjælpsomt. Den mere nyttige tilgang er at arbejde med scenarier: hvad hvis funktion, mobilitet eller kronisk sygdom udvikler sig bedre eller dårligere end forventet? Sygeforsikringen 'danmark' PMID 34215890
Den tilgang giver roligere og bedre beslutninger end at forsøge at forudsige alt. Målet er ikke frygt, men bedre robusthed over tid. Sygeforsikringen 'danmark' PMID 34215890
Longevity risk i det danske pensionssystem: Ratepension vs Livsvarig livrente
Longevity risk — levetidsrisiko — er i finansiel forstand risikoen for, at du overlever din samlede pensionsopsparing og dermed udtømmer dine likvide midler, mens du fortsat er i live. OECD Danmarks Statistik & ATP Skattestyrelsen
I det danske pensionssystem er ratepensioner underlagt en fast udbetalingshorisont på typisk 10 til maksimalt 30 år (ofte med ophør mellem det 75. og 85. leveår). Hvis en pensionist opnår en biologisk alder på 95 år, opstår der et akut økonomisk tomrum, såfremt opsparingen udelukkende har været bundet i tidsbegrænsede ratepensioner. OECD Danmarks Statistik & ATP Skattestyrelsen
Modstykket er den livsvarige livrente. Her puljes opsparingen i et kollektivt forsikringsfællesskab, hvor man modtager såkaldt 'dødelighedsarv' fra forsikringstagere, der dør tidligt. Livrenten garanterer en uafbrudt månedlig ydelse frem til dødsfaldet — uanset om man bliver 80 eller 105 år — og udgør dermed den fundamentale matematiske hedge mod longevity risk. OECD Danmarks Statistik & ATP Skattestyrelsen
Sundhedsforsikringens ophør: Hvad sker der ved pensionering?
Over 2,5 millioner danskere er i dag dækket af en arbejdsgiverbetalt sundhedsforsikring, som sikrer hurtig udredning på privathospitaler samt tilskud til fysioterapi og kiropraktik. Ved overgangen til folkepension ophører denne erhvervsdækning dog automatisk fra den ene dag til den anden. Sygeforsikringen 'danmark' PMID 34215890
Mange seniorer opdager for sent, at individuel videreførelse af en privat sundhedsforsikring er forbundet med markant højere præmier og ofte klausuler for eksisterende lidelser. Her spiller Sygeforsikringen 'danmark' (Gruppe 1, 2 eller 5) en afgørende rolle. Sygeforsikringen 'danmark' PMID 34215890
Optagelse i 'danmark' kræver, at man er fuldstændig rask på indmeldelsestidspunktet. At sikre sit medlemskab i 40'erne eller 50'erne — før kroniske diagnoser opstår — er en af de vigtigste forebyggende sundhedsøkonomiske dispositioner, der dækker egenbetaling på receptpligtig medicin, briller og speciallægebehandling. Sygeforsikringen 'danmark' PMID 34215890
Finansiel longevity-arkitektur: Budgettering for healthspan vs lifespan
Den moderne pensionsplanlægning opdeler alderdommen i tre distinkte forbrugsfaser: Den aktive fase (65-75 år med højt aktivitetsniveau og rejser), Overgangsfasen (75-85 år med gradvist faldende mobilitet og øgede boligtilpasningsudgifter), og Plejefasen (85+ år med potentielt behov for privat hjælp i hjemmet og høje sundhedsudgifter). OECD PMID 34215890
Tabellen nedenfor sammenligner de centrale finansielle og forsikringsmæssige instrumenter i en dansk longevity-strategi. OECD PMID 34215890
| Instrument | Rolle i longevity-strategien | Vigtigste fordele | Risici ved lang levetid |
|---|---|---|---|
| Livsvarig livrente | Garanteret grundindkomst mod levetidsrisiko | Udbetales resten af livet; modtager dødelighedsarv | Kapital bindes permanent; ingen arv til efterladte ved tidlig død. |
| Ratepension (10-30 år) | Likviditetsbuffer i den aktive seniorfase | Høj årlig udbetaling i fase 1; restbeløb arves af familie | Udløber typisk ved 80-85 år; risiko for kraftigt fald i rådighedsbeløb. |
| Aldersopsparing / Frie midler | Fleksibel sundhedsfond til uforudsete udgifter | Modregnes ikke i folkepensionens tillægsbeløb | Kan drænes for hurtigt ved dyre private behandlinger eller pleje. |
| Sygeforsikringen 'danmark' | Forsikring mod høje medicin- og behandlingsudgifter | Subsidierer receptmedicin, genoptræning og tandlæge | Dækker ikke privathospital uden særlige tilvalgsforsikringer. |
Intern videre læsning
Læs også i samme klynge
Intern videre læsning
Næste beslutningsnære læsning
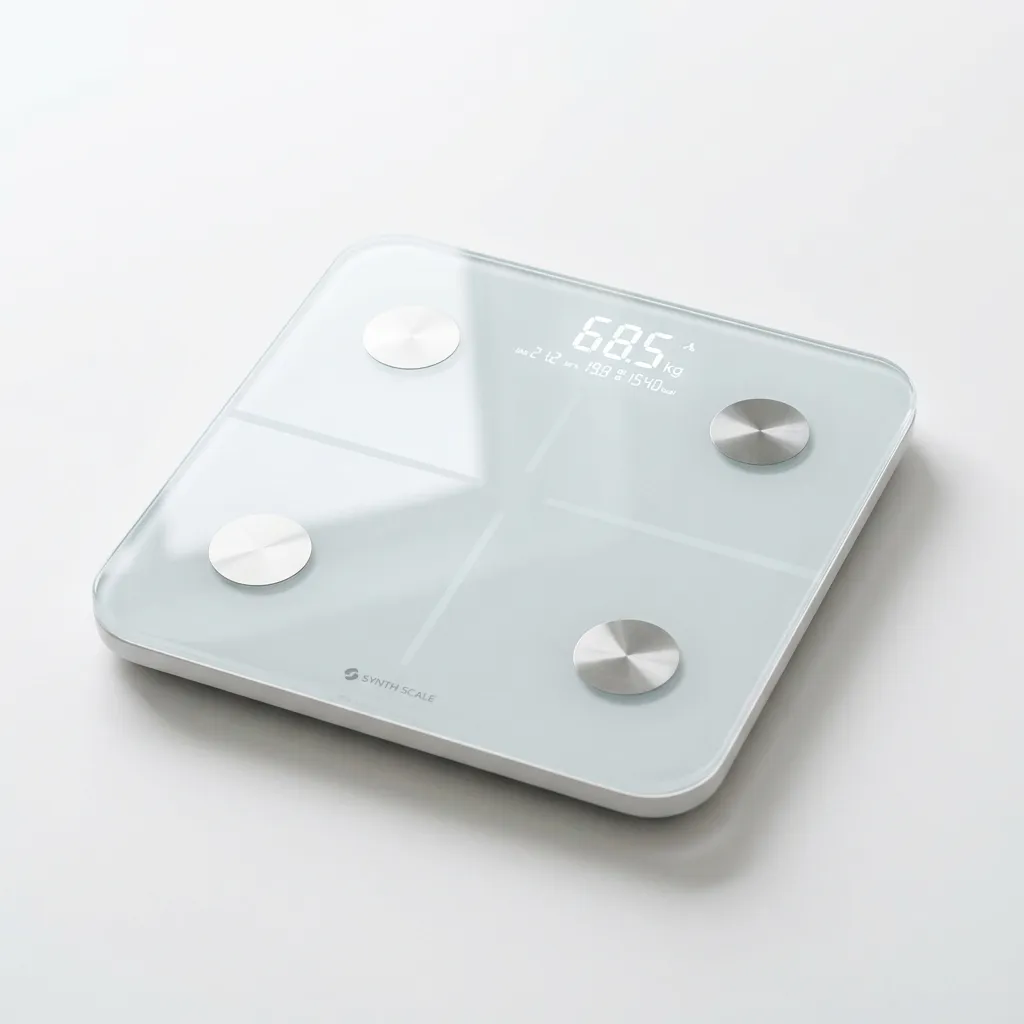
Smart Kropsanalyse Vægt (Bioimpedans)
Avanceret vægt med bioimpedans til måling af muskelmasse, fedtprocent, knoglemasse og væskebalance.
- Måler muskelmasse og visceralt fedt
- Trådløs synkronisering med sundheds-apps
FAQ
Hvad er longevity risk?
Det er risikoen og usikkerheden knyttet til længere levetid, uens sundhedsforløb og de økonomiske konsekvenser af det.
Hvorfor er emnet relevant for et health-site?
Fordi longevity i 2026 handler om biologi, planlægning, institutioner og samfundsøkonomi.
Hvem bør interessere sig for longevity risk allerede nu?
Især personer i midt- eller senkarrieren, familier med fokus på pensionsplanlægning og læsere der vil koble sundhed til langsigtet robusthed, kan have gavn af begrebet.
Kilder og referencer
- [1]
- [2]
- [3]
- [4]
Vis alle 5 kilder (1 mere)
- [5]
Redaktionel historik
16. april 2026
Første publicering
Første version blev publiceret som del af præcisionsmedicin med intro, takeaways, FAQ og referenceblok.
16. april 2026
Faglig gennemgang
Formuleringer, forbehold og interne links blev gennemgået for klarhed, konsistens og YMYL-tydelighed.
4. juli 2026
Seneste opdatering
Longevity risk insurance fik opdaterede metadata, referenceoutput og forbedret beslutningsnær struktur.

Faglig review
Faglig gennemgang og opdateringsspor
Artiklen er medicinsk gennemgået af Vadim Doroshenko med fokus på lægefaglig præcision, kilder, disclaimers og om konklusionerne stadig matcher den nuværende evidens.

Redaktionel profil
Borys Viktorovytj Riabtsev
Borys Viktorovytj Riabtsev udgiver Longevity Lab DK som et forskningsnært informationsprojekt om præcisionsmedicin, metabolisk sundhed og healthy aging med tydelige forbehold, kildearbejde, uafhængig lægefaglig review og nøgtern YMYL-formidling.